Что такое период охлаждения в страховании
Иногда после покупки страховки становится понятно, что она больше не нужна. В таком случае от полиса можно отказаться и вернуть деньги — для этого в страховании существует так называемый период охлаждения. Рассказываем, что это такое, сколько он длится и что нужно сделать для расторжения договора.
Что такое период охлаждения в страховании
Период охлаждения — это срок, в течение которого можно отказаться от страховки. Он отсчитывается со следующего дня после оформления полиса. Вернуть деньги можно, если страховой случай за это время не наступил.
Такое правило распространяется на большинство добровольных полисов. Например, отказаться можно от КАСКО, страхования квартиры и дома, страховки от несчастных случаев и критических заболеваний, телемедицины и некоторых других страховых продуктов. А вот для ОСАГО и страхования залоговой недвижимости период охлаждения не предусмотрен — это обязательные полисы, и для них такая опция не установлена законом.
При отказе от страховки в период охлаждения получить выплату по ней уже не получится. Так, если человек застраховал квартиру от залива, а затем расторг договор, страховщик не оплатит ремонт в случае прорыва трубы или поломки сантехники.
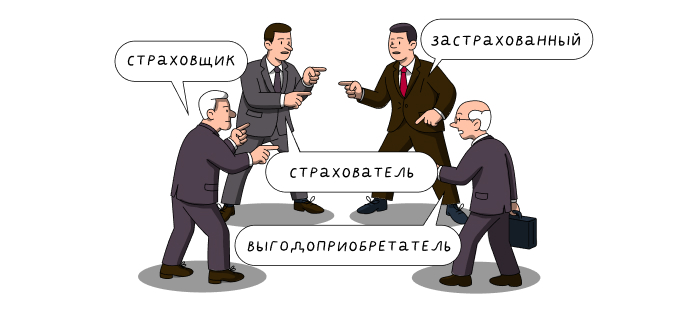 Страховщик, страхователь, застрахованный и примкнувший к ним выгодоприобретатель: в чем разница
Сколько длится период охлаждения
Срок периода охлаждения зависит от вида страховки. Для большинства полисов, не связанных с кредитом, период охлаждения составляет 14 календарных дней. Если страховка оформлена при потребительском кредите или ипотеке (страхование титула или жизни и здоровья заемщика), срок увеличивается до 30 календарных дней.
Комплексное ипотечное страхование
Недвижимость, жизнь и здоровье в одном полисе

Перед отказом от кредитной страховки стоит проверить условия договора с банком: в некоторых случаях кредитор может повысить процентную ставку. Поэтому сначала полезно рассчитать, действительно ли такое решение позволит сэкономить.
 Что такое кредитная страховка и зачем она нужна
Как отказаться от страховки: инструкция
Чтобы расторгнуть договор, нужно подать заявление в страховую компанию.
Бланк для полисов Росгосстраха можно скачать здесь. В форме следует заполнить все поля, поставить дату и подпись. Ниже показываем готовый пример, на который можно ориентироваться:
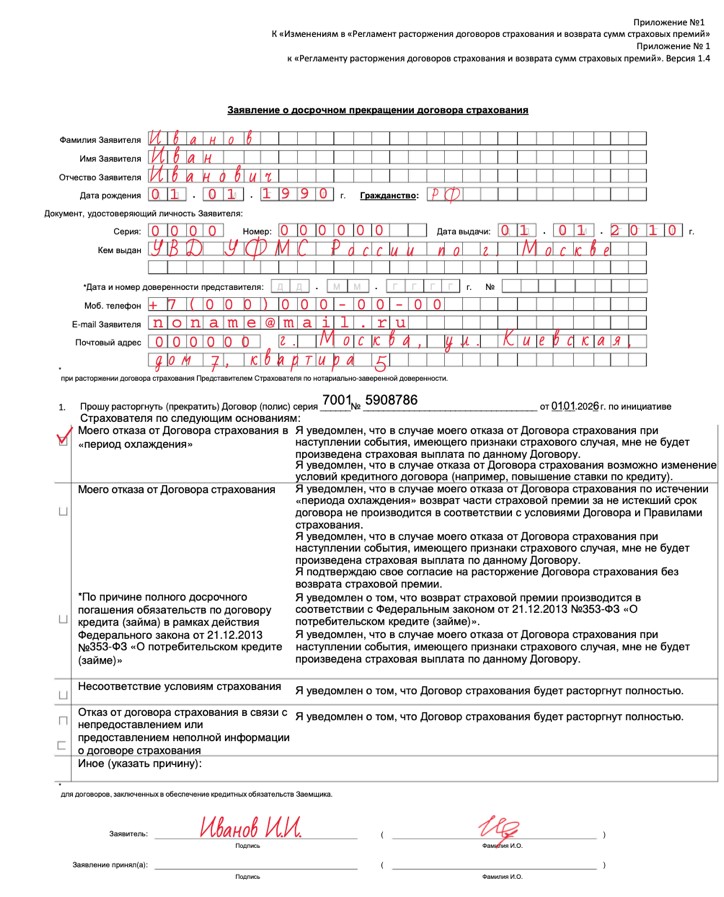
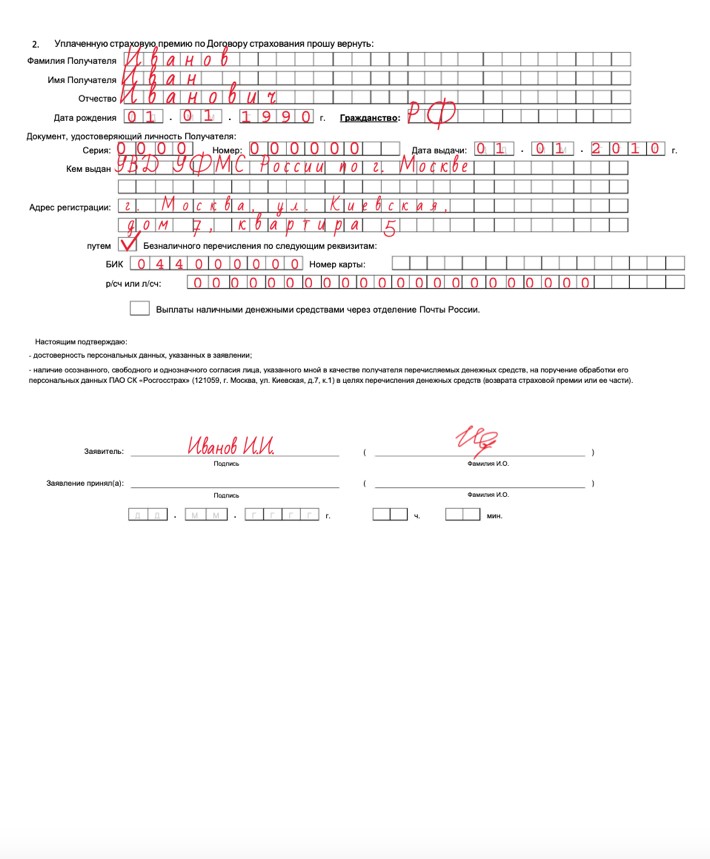
К заявлению нужно приложить копии договора страхования, чека либо квитанции об оплате полиса, а также копию паспорта страхователя (страницы с фотографией и пропиской). Для кредитной страховки дополнительно потребуются документы по займу. Кроме того, если бумаги заявителя подает представитель, понадобится нотариально заверенная доверенность.
Готовое заявление и документы можно подать лично в офис Росгосстраха или отправить по почте. Для почтового отправления выберите подходящий филиал из списка.
Можно ли отказаться от полиса после периода охлаждения
После окончания периода охлаждения просто так отказаться от страховки уже нельзя. Для расторжения договора нужна причина: например, продажа застрахованного имущества или досрочное погашение займа.
Причину нужно подтвердить документами. Например, при продаже автомобиля понадобится договор купли-продажи, при досрочном погашении займа — справка из банка. Документы можно подать лично в офис или отправить по почте.
Полис КАСКО
Защитите себя и свой автомобиль

Что делать, если передумал отказываться от страховки
Если вы передумали расторгать договор, первоначальное заявление можно отозвать. Для этого достаточно заполнить специальную форму, указать необходимые данные, поставить дату и подпись. Заполненный бланк нужно направить в страховую компанию.
Период охлаждения — это предусмотренный законом срок, в течение которого можно отказаться от страховки и вернуть деньги. Обычно он составляет 14 дней, а для полисов, связанных с потребительским кредитом или ипотекой, — 30 дней. Для расторжения договора нужно подать заявление и собрать пакет документов. После окончания периода охлаждения отказаться от полиса можно только при наличии веской причины: например, при продаже застрахованного имущества или досрочном погашении займа.
Источники:
1. Возврат страховой премии в период охлаждения. КонсультантПлюс.
2. Федеральный закон от 21.12.2013 № 353-ФЗ (ред. от 04.08.2026) «О потребительском кредите (займе)». КонсультантПлюс.
3. Федеральный закон «О внесении изменений в Федеральный закон "О потребительском кредите (займе)"». КонсультантПлюс.
4. Указание Банка России от 05.10.2021 № 5968-У (ред. от 15.01.2024) о требованиях к отдельным видам добровольного страхования жизни. КонсультантПлюс.
5. Страхование. Центральный Банк России.

